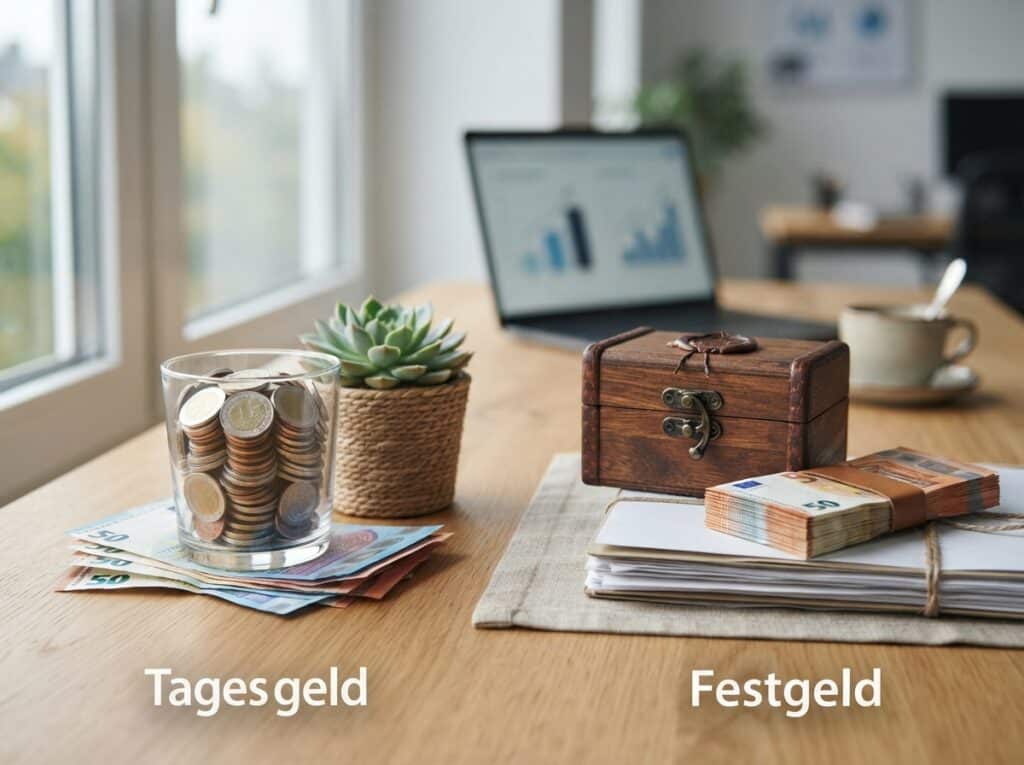
Du stehst vor der Entscheidung, dein Erspartes anzulegen und fragst dich, ob Tagesgeld oder Festgeld die bessere Wahl für dich ist, insbesondere im Hinblick auf Zinshöhe und Zugriff auf dein Geld. Die Wahl zwischen diesen beiden Anlageformen hängt stark von deinen finanziellen Zielen, deinem Bedarf an Flexibilität und deiner Risikobereitschaft ab. Beide Produkte bieten dir die Möglichkeit, Zinsen auf dein Guthaben zu erhalten, unterscheiden sich jedoch grundlegend in ihrer Handhabung und Verzinsung.
Das sind die beliebtesten Tagesgeld Festgeld Vergleich Produkte



Zinsen verstehen: Was du bei Tagesgeld und Festgeld wissen musst
Die Verzinsung ist oft der primäre Anreiz für die Geldanlage. Sowohl Tagesgeld als auch Festgeld bieten dir Zinseinnahmen, doch die Struktur und Höhe dieser Zinsen variiert erheblich. Bei der Bewertung solltest du nicht nur den reinen Zinssatz, sondern auch die Zinsgutschrift-Frequenz und die Laufzeitbedingungen genau betrachten.
Tagesgeld: Flexibilität mit variabler Verzinsung
Tagesgeldkonten zeichnen sich durch ihre hohe Flexibilität aus. Dein Geld ist jederzeit verfügbar, was bedeutet, dass du es ohne Vorankündigung abheben oder einzahlen kannst. Diese Flexibilität hat jedoch ihren Preis: Die Zinssätze für Tagesgeld sind in der Regel variabel. Das bedeutet, dass die Bank die Zinsen jederzeit an die Marktentwicklung anpassen kann. In Zeiten steigender Leitzinsen können die Tagesgeldzinsen also schnell nach oben klettern, während sie in Phasen fallender Zinsen ebenso schnell sinken können. Manche Banken werben mit attraktiven Neukundenangeboten für Tagesgeld, bei denen die Zinsen für einen begrenzten Zeitraum (z.B. die ersten 6 oder 12 Monate) garantiert höher sind. Nach Ablauf dieser Zinsgarantie greift dann der reguläre, variable Zinssatz.
Festgeld: Stabile Rendite für planbare Laufzeiten
Festgeld, auch Termingeld genannt, bietet dir im Gegensatz zum Tagesgeld eine feste Laufzeit und einen garantierten Zinssatz über diese gesamte Periode. Du legst dein Geld für einen vereinbarten Zeitraum – beispielsweise 6 Monate, 1 Jahr, 2 Jahre oder länger – fest an. Während dieser Zeit ist dein Geld gebunden und du hast keinen Zugriff darauf. Im Gegenzug profitierst du von einem Zinssatz, der für die gesamte Laufzeit konstant bleibt. Dies ermöglicht dir eine klare Planung deiner Rendite und bietet Schutz vor sinkenden Marktzinsen. Wenn du kurzfristig nicht auf dein Kapital angewiesen bist und von stabilen oder sogar fallenden Zinsen ausgehst, kann Festgeld eine attraktive Option sein, um eine höhere Rendite als beim Tagesgeld zu erzielen.
Verfügbarkeit: Wann du an dein Geld kommst
Die Verfügbarkeit deines Geldes ist ein entscheidender Faktor bei der Wahl zwischen Tagesgeld und Festgeld. Deine persönliche finanzielle Situation und dein Liquiditätsbedarf spielen hier eine wesentliche Rolle.
Tagesgeld: Dein Geld ist immer griffbereit
Das herausragendste Merkmal von Tagesgeld ist die jederzeitige Verfügbarkeit deiner Einlagen. Du kannst jederzeit Geld einzahlen oder abheben, ganz so, als würdest du dein Girokonto nutzen. Es gibt keine Kündigungsfristen oder Strafgebühren für den Zugriff auf dein Guthaben. Dies macht Tagesgeld ideal für deinen Notgroschen, als Parkplatz für Geld, das du kurzfristig für unerwartete Ausgaben benötigst, oder als Übergangslösung, bis du eine längerfristige Anlageentscheidung getroffen hast. Die Flexibilität ist hierbei das A und O.
Festgeld: Verzicht auf kurzfristige Verfügbarkeit gegen Zinsvorteil
Bei Festgeld wird dein Geld für die vereinbarte Laufzeit fest angelegt. Ein vorzeitiger Zugriff ist in der Regel nicht möglich oder nur unter erheblichen Verlusten (z.B. durch Einbehaltung der Zinsen oder Zahlung einer Vorfälligkeitsentschädigung) gestattet. Die genauen Bedingungen für eine vorzeitige Auflösung variieren von Bank zu Bank und sind meist in den Vertragsbedingungen detailliert aufgeführt. Wenn du also sicher bist, dass du das angelegte Kapital während der Laufzeit nicht benötigst, ist Festgeld eine gute Wahl. Es eignet sich für Ziele, bei denen der Anlagehorizont klar definiert ist, wie beispielsweise für die Anzahlung eines Hauses in einigen Jahren oder für den Aufbau eines Polsters für eine geplante größere Anschaffung in ferner Zukunft.
Übersicht: Tagesgeld vs. Festgeld
| Merkmal | Tagesgeld | Festgeld |
|---|---|---|
| Zinssatz | Variabel, passt sich Marktentwicklungen an | Fest für die gesamte Laufzeit garantiert |
| Verfügbarkeit | Jederzeit verfügbar, keine Kündigungsfristen | Geld ist für die vereinbarte Laufzeit gebunden |
| Laufzeit | Unbefristet | Fest vereinbart (z.B. 6 Monate, 1 Jahr, 3 Jahre) |
| Kapitalflexibilität | Hoch | Gering bis keine während der Laufzeit |
| Anlagehorizont | Kurzfristig bis mittelfristig, als Notgroschen | Mittelfristig bis langfristig, für planbare Ziele |
| Zinsänderungsrisiko | Hoch (Zinsen können steigen oder fallen) | Kein Risiko (Zinsen sind garantiert) |
Zinsentwicklung und Marktausblick
Die Zinssätze für Tagesgeld und Festgeld sind eng an die Geldpolitik der Europäischen Zentralbank (EZB) gekoppelt. Wenn die EZB ihre Leitzinsen erhöht, steigen in der Regel auch die Zinsen, die Banken für Einlagen anbieten. Umgekehrt führen Zinssenkungen der EZB oft zu sinkenden Sparzinsen.
Die Rolle der Leitzinsen
Die EZB setzt die Leitzinsen, um die Inflation zu steuern. Ein höherer Leitzins verteuert Kredite und soll somit die Wirtschaft abkühlen und die Inflation dämpfen. Für Sparer bedeutet dies meist steigende Zinsen auf Tagesgeld- und Festgeldkonten. Sinkende Leitzinsen machen Kredite günstiger und sollen die Wirtschaft ankurbeln, was aber für Sparer in der Regel niedrigere Zinserträge bedeutet. Als Anleger ist es daher ratsam, die Zinspolitik der EZB und die damit verbundenen Prognosen im Auge zu behalten, um fundierte Anlageentscheidungen treffen zu können.
Tagesgeld als Frühindikator
Tagesgeldkonten reagieren oft schneller auf Änderungen der Marktzinsen als Festgeld. Wenn eine Zinserhöhung erwartet wird, können Banken die Tagesgeldzinsen bereits im Vorfeld anpassen. Umgekehrt können sie bei Zinssenkungen die Zinsen für Neuanlagen und Bestandskunden herabsetzen. Dies macht Tagesgeld zu einem flexiblen Instrument, um von steigenden Zinsen zu profitieren, birgt aber auch das Risiko sinkender Erträge.
Festgeld sichert Zinssätze
Mit Festgeld sicherst du dir den aktuellen Zinssatz für die gesamte Laufzeit. Wenn du zum Beispiel heute ein Festgeldkonto mit 3% Zinsen für 2 Jahre abschließt und die Marktzinsen in einem Jahr auf 1% fallen, profitierst du weiterhin von deinen 3% Zinsen. Umgekehrt, wenn die Zinsen auf 5% steigen, profitierst du nicht davon, da dein Zinssatz fest vereinbart ist. Daher ist die Entscheidung für Festgeld auch eine Wette auf die zukünftige Zinsentwicklung.
Zinsgutschrift und Zinseszins-Effekt
Die Art und Weise, wie die Zinsen gutgeschrieben werden, beeinflusst die effektive Rendite deiner Anlage. Hier gibt es Unterschiede zwischen Tagesgeld und Festgeld sowie zwischen verschiedenen Bankangeboten.
Zinsgutschrift bei Tagesgeld
Bei den meisten Tagesgeldkonten werden die Zinsen jährlich gutgeschrieben. Das bedeutet, dass die verdienten Zinsen einmal im Jahr deinem Tagesgeldkonto hinzugefügt werden und somit im Folgejahr selbst Zinsen erwirtschaften. Manche Banken bieten auch eine monatliche Zinsgutschrift an, was den Zinseszinseffekt beschleunigt und somit deine Rendite leicht erhöht. Achte auf diese Details, denn sie können über die Jahre einen spürbaren Unterschied machen, insbesondere bei größeren Anlagebeträgen.
Zinsgutschrift bei Festgeld
Bei Festgeldkonten variiert die Zinsgutschrift stärker. Oftmals werden die Zinsen erst am Ende der vereinbarten Laufzeit ausgezahlt. Es gibt aber auch Angebote, bei denen die Zinsen jährlich oder sogar monatlich gutgeschrieben werden, was den Zinseszinseffekt nutzt. Wenn die Zinsen erst am Ende der Laufzeit gutgeschrieben werden, erhältst du den vollen Zinsertrag erst nach Ablauf der vereinbarten Frist. Dies kann für die Planung wichtig sein, wenn du die Zinserträge für eine bestimmte Ausgabe benötigst.
Der Zinseszins-Effekt
Der Zinseszins-Effekt ist ein mächtiges Werkzeug, um dein Vermögen wachsen zu lassen. Er tritt ein, wenn die erwirtschafteten Zinsen dem Kapital hinzugefügt werden und dann selbst Zinsen generieren. Je häufiger die Zinsen gutgeschrieben und wieder angelegt werden, desto stärker ist der Zinseszins-Effekt. Eine jährliche Zinsgutschrift ist besser als eine einmalige am Laufzeitende, eine monatliche Zinsgutschrift ist noch vorteilhafter. Bei deiner Anlageentscheidung solltest du daher nicht nur auf den Nominalzins achten, sondern auch auf die Zinsgutschrift-Frequenz und die Laufzeit.
Sicherheit der Einlagen: Ein wichtiger Aspekt
Unabhängig davon, ob du dich für Tagesgeld oder Festgeld entscheidest, ist die Sicherheit deiner Einlagen von größter Bedeutung. In Europa sind deine Ersparnisse durch gesetzliche Einlagensicherungssysteme geschützt.
Gesetzliche Einlagensicherung
Sowohl Tagesgeld als auch Festgeld, das von Banken in den EU-Mitgliedstaaten angeboten wird, unterliegt der gesetzlichen Einlagensicherung. Diese garantiert dir im Falle einer Bankeninsolvenz den Schutz deiner Einlagen bis zu einer Höhe von 100.000 Euro pro Kunde und Bank. Dieses Limit gilt für alle Einlagen, die du bei einer bestimmten Bank hast, unabhängig von der Anzahl der Konten.
Zusätzliche Sicherungssysteme
Einige Banken, insbesondere solche, die Mitglied in einem deutschen Bankenverband sind, gehören freiwilligen Sicherungssystemen an, die über die gesetzliche Mindestabsicherung hinausgehen. Diese Systeme können Einlagen auch über die 100.000-Euro-Grenze hinaus absichern. Es ist ratsam, sich über die Einlagensicherungssysteme der Bank, bei der du dein Geld anlegen möchtest, genau zu informieren. Achte auf die Herkunft der Bank (EU-weit oder nur in Deutschland tätig) und ob sie zusätzlichen Sicherungsfonds angehört.
Risikobetrachtung bei Festgeld
Während die Einlagensicherung für beide Anlageformen gilt, musst du bei Festgeld zusätzlich die Illiquidität deines Kapitals während der Laufzeit bedenken. Wenn du unvorhergesehen an dein Geld musst, kann dies zu finanziellen Engpässen führen, auch wenn das Geld an sich sicher ist. Die Sicherheit bezieht sich primär auf das Risiko des Bankenversagens, nicht auf dein persönliches Bedürfnis nach Liquidität.
Wann ist Tagesgeld die richtige Wahl für dich?
Du solltest Tagesgeld wählen, wenn folgende Kriterien auf dich zutreffen:
- Du benötigst jederzeit flexiblen Zugriff auf dein Geld (z.B. für deinen Notgroschen, unerwartete Ausgaben).
- Du möchtest von steigenden Marktzinsen profitieren und bist bereit, dass deine Zinsen auch fallen können.
- Du suchst eine sichere und unkomplizierte Möglichkeit, dein Geld kurzfristig zu parken.
- Du bist unsicher, wie lange du das Geld nicht benötigst, und möchtest dir alle Optionen offenhalten.
- Du möchtest dein Geld auf einem Konto halten, das getrennt von deinem Girokonto ist, um die Übersicht zu behalten und Spargewohnheiten zu fördern.
Wann ist Festgeld die richtige Wahl für dich?
Festgeld ist eine gute Option für dich, wenn:
- Du dein Geld für einen klar definierten Zeitraum nicht benötigst.
- Du von den aktuell hohen Zinsen profitieren und diese für die gesamte Laufzeit sichern möchtest.
- Du planbare Erträge erwirtschaften möchtest, um deine finanziellen Ziele zu erreichen.
- Du eine höhere Rendite als beim Tagesgeld anstrebst und dafür auf kurzfristige Verfügbarkeit verzichten kannst.
- Du eine klare Vorstellung davon hast, wann du das Geld wieder benötigst, und die Laufzeit deines Festgeldes entsprechend wählst.
Häufige Fallstricke und wie du sie vermeidest
Bei der Anlage von Tagesgeld und Festgeld gibt es einige Punkte zu beachten, um böse Überraschungen zu vermeiden.
- Zinsdifferenzen: Vergleiche immer die Zinssätze verschiedener Banken. Es gibt oft deutliche Unterschiede, besonders bei Neukundenangeboten.
- Laufzeit von Festgeld: Wähle die Laufzeit deines Festgeldes sorgfältig. Wenn du das Geld doch früher benötigst, können hohe Kosten anfallen.
- Automatische Verlängerung: Viele Festgeldkonten verlängern sich automatisch zum dann geltenden Zinssatz, wenn du nicht rechtzeitig kündigst. Informiere dich über die Kündigungsfristen und widersprich einer automatischen Verlängerung, wenn du dein Geld anderweitig anlegen möchtest.
- Zinsänderungen bei Tagesgeld: Sei dir bewusst, dass der Tagesgeldzins jederzeit sinken kann. Verfolge die Zinsentwicklungen und sei bereit, dein Geld zu einer anderen Bank zu transferieren, wenn die Konditionen dort besser sind.
- Versteckte Gebühren: Prüfe, ob für die Kontoführung oder andere Dienstleistungen Gebühren anfallen, die die Zinserträge schmälern könnten.
Das sind die neuesten Tagesgeld Festgeld Vergleich Produkte mit der besten Bewertung




FAQ – Häufig gestellte Fragen zu Tagesgeld oder Festgeld: Wie unterscheiden sich Zinsen und Verfügbarkeit?
Ist mein Geld bei Tagesgeld oder Festgeld sicher?
Ja, dein Geld ist bei beiden Anlageformen durch die gesetzliche Einlagensicherung bis zu 100.000 Euro pro Kunde und Bank geschützt. Viele Banken bieten zudem zusätzliche Sicherungsmaßnahmen durch freiwillige Einlagensicherungssysteme.
Kann ich bei Festgeld Zinsen verlieren, wenn ich mein Geld abheben muss?
In der Regel ist eine vorzeitige Auflösung von Festgeldkonten nur unter Verlust von Zinsen oder gegen Zahlung einer Vorfälligkeitsentschädigung möglich. Die genauen Konditionen hierfür legt die jeweilige Bank fest und sie können erheblich sein. Es ist ratsam, die Bedingungen genau zu prüfen, bevor du ein Festgeldkonto abschließt.
Welche Anlageform bietet höhere Zinsen – Tagesgeld oder Festgeld?
Generell bietet Festgeld für längere Laufzeiten oft höhere Zinssätze als Tagesgeld. Dies liegt daran, dass die Banken dein Geld für einen bestimmten Zeitraum sicher einplanen können und du im Gegenzug auf die Flexibilität verzichtest.
Wie schnell kann ich bei Tagesgeld auf mein Geld zugreifen?
Bei Tagesgeld hast du jederzeit Zugriff auf dein Geld. Einzahlungen und Auszahlungen sind in der Regel sofort oder innerhalb weniger Werktage möglich, ohne dass Fristen oder Gebühren anfallen.
Was passiert mit meinen Zinsen, wenn ich sie nicht abhebe?
Wenn die Zinsen deinem Tages- oder Festgeldkonto gutgeschrieben werden und du sie nicht abhebst, profitieren sie vom Zinseszinseffekt. Das bedeutet, dass deine Zinsen im nächsten Zinszeitraum selbst Zinsen erwirtschaften und so dein Vermögen schneller wächst.
Sollte ich mein Geld auf ein Tagesgeldkonto legen, wenn ich unsicher über die Zinsentwicklung bin?
Ja, wenn du dir über die zukünftige Zinsentwicklung unsicher bist, ist Tagesgeld die flexiblere Wahl. Du kannst jederzeit von steigenden Zinsen profitieren, wenn auch mit dem Risiko fallender Zinsen.
Gibt es Unterschiede bei der Besteuerung von Zinserträgen aus Tages- und Festgeld?
Nein, die Besteuerung von Zinserträgen ist grundsätzlich gleich. Auf Zinserträge fallen in Deutschland die Abgeltungssteuer zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer an. Du kannst jedoch einen Freistellungsauftrag stellen, um einen Teil deiner Zinserträge steuerfrei zu erhalten.