Als Selbstständiger bist du der Kapitän deines eigenen Schiffs, doch unvorhergesehene Stürme können jederzeit aufziehen und deine Finanzen bedrohen. Eine solide finanzielle Rücklage ist daher kein Luxus, sondern essenziell, um deine Selbstständigkeit zu sichern und dich vor existenzbedrohenden Engpässen zu schützen.
Das sind die beliebtesten Ratgeber Finanzen Produkte


Warum eine Finanzielle Rücklage für Selbstständige unverzichtbar ist
Deine Einnahmen als Selbstständiger schwanken oft. Es gibt gute Monate, in denen die Aufträge nur so hereinprasseln, und es gibt Phasen, in denen das Geschäft langsamer läuft. Ohne eine finanzielle Pufferzone bist du diesen Schwankungen hilflos ausgeliefert. Eine Rücklage dient als dein Sicherheitsnetz, das dich auffängt, wenn Kundenrechnungen spät bezahlt werden, unerwartete Kosten entstehen oder sich deine Auftragslage temporär verschlechtert. Sie gibt dir die Freiheit, strategische Entscheidungen zu treffen, anstatt aus reiner Not zu handeln. Darüber hinaus ist sie oft die Grundlage, um Investitionen zu tätigen oder dein Geschäft weiterzuentwickeln, ohne auf teure Kredite angewiesen zu sein.
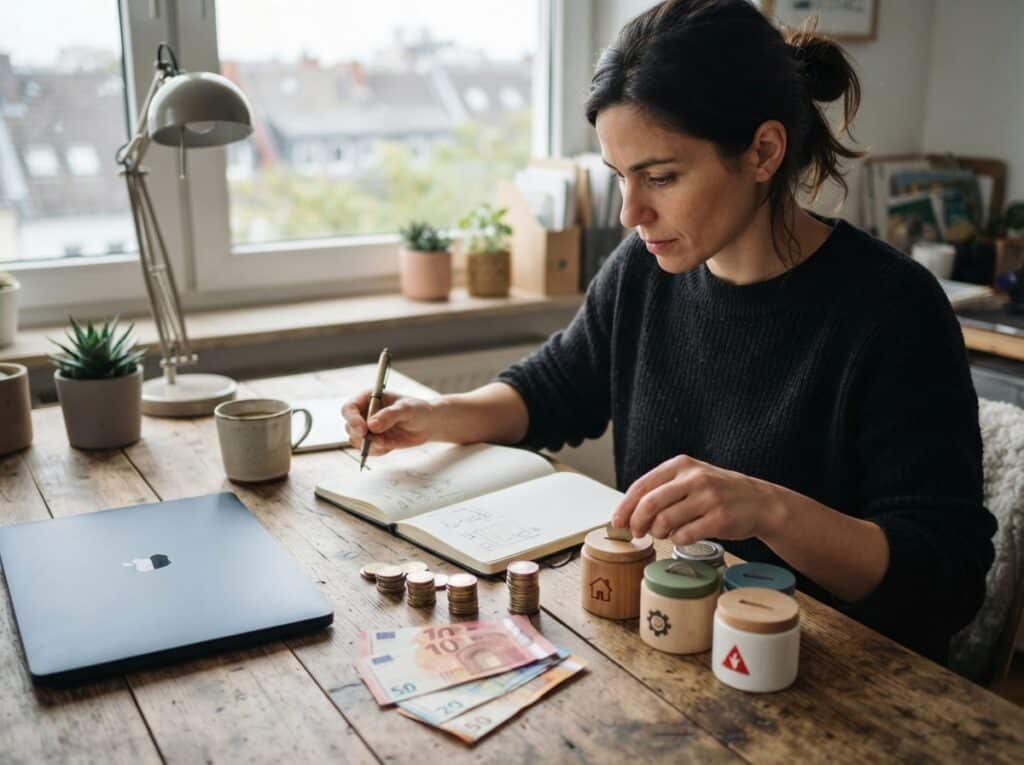
Wie viel Geld solltest du als Rücklage ansparen?
Die Faustregel besagt, dass Selbstständige idealerweise eine Rücklage von drei bis sechs Netto-Monatsgehältern anstreben sollten. Was genau bedeutet das für dich? Es geht nicht um deine Bruttoeinnahmen, sondern um die Summe, die dir nach Abzug aller geschäftlichen Ausgaben und Steuern tatsächlich zur Verfügung steht. Wenn deine durchschnittlichen monatlichen Nettoausgaben für dein Geschäft (inklusive Miete, Material, Versicherungen, Fahrtkosten etc.) sowie deine privaten Lebenshaltungskosten beispielsweise 3.000 Euro betragen, solltest du eine Rücklage von mindestens 9.000 bis 18.000 Euro anstreben.
Diese Spanne erklärt sich durch die unterschiedlichen Risiken und Unsicherheiten in verschiedenen Branchen. Bist du beispielsweise in einem stark saisonabhängigen Geschäft tätig oder abhängig von wenigen Großkunden, solltest du eher am oberen Ende dieser Spanne ansparen. Arbeitest du in einem stabilen Markt mit vielen kleineren Kunden, könnte auch ein etwas geringerer Puffer ausreichen, wobei drei Monate Nettoausgaben stets das absolute Minimum darstellen sollten.
Welche Ausgaben solltest du in deiner Rücklage unbedingt einplanen?
Bei der Berechnung deiner finanziellen Rücklage ist es entscheidend, alle relevanten Ausgabenposten zu berücksichtigen. Dies umfasst sowohl deine betrieblichen Notwendigkeiten als auch deine persönlichen Lebenshaltungskosten. Ein umfassendes Verständnis dieser Kosten hilft dir, eine realistische und ausreichend dimensionierte Rücklage zu bilden.
Betriebliche Fixkosten
Dies sind die Kosten, die unabhängig von deinem Auftragsvolumen monatlich anfallen. Selbst wenn keine Einnahmen fließen, musst du diese Ausgaben tätigen, um dein Geschäft am Laufen zu halten.
- Miete und Nebenkosten: Büroräume, Werkstätten, Lager oder auch Kosten für ein häusliches Arbeitszimmer, das du steuerlich absetzt.
- Versicherungen: Betriebshaftpflicht, Berufshaftpflicht, Rechtsschutzversicherung, ggf. Inhaltsversicherung oder andere spezifische Versicherungen für deine Branche.
- Software und Abonnements: Lizenzgebühren für essenzielle Programme, Cloud-Dienste, Mitgliedschaften in Berufsverbänden oder Fachnetzwerken.
- Kreditzinsen und Leasingraten: Falls du Maschinen, Fahrzeuge oder andere Vermögenswerte finanziert hast.
- Laufende Serviceverträge: Wartung von Geräten, IT-Support, Buchhaltungssoftware etc.
- Ggf. Gehälter für angestellte Mitarbeiter: Auch wenn du sie in einer Krise vielleicht erstmal freistellen müsstest, sind dies langfristig zu berücksichtigende Kosten.
Betriebliche variable Kosten (durchschnittlich geschätzt)
Obwohl diese Kosten mit dem Auftragsvolumen schwanken, solltest du einen Durchschnittswert in deine Rücklagenberechnung einbeziehen, um auch bei einem unerwarteten Rückgang der Einnahmen handlungsfähig zu bleiben.
- Material- und Wareneinkauf: Für produzierende Gewerbe oder Händler.
- Marketing und Werbung: Online-Anzeigen, Druckkosten für Werbematerial etc.
- Fahrt- und Reisekosten: Kraftstoff, öffentliche Verkehrsmittel, Übernachtungen für Kundenbesuche.
- Telekommunikationskosten: Mobilfunk und Internet.
- Büromaterial und Verbrauchsgüter.
Private Lebenshaltungskosten
Deine Rücklage muss auch deinen persönlichen Lebensunterhalt sichern. Was benötigst du monatlich, um deine privaten Ausgaben zu decken?
- Miete oder Hypothekenzahlungen für dein Zuhause.
- Lebensmittel und Drogerieartikel.
- Nebenkosten für den privaten Haushalt: Strom, Wasser, Heizung.
- Kranken- und Pflegeversicherungsbeiträge: Insbesondere als freiwillig gesetzlich oder privat Versicherter.
- Alimente oder Unterhaltszahlungen.
- Kreditraten für private Darlehen (Auto, Konsum etc.).
- Ggf. Schulgebühren oder Kitakosten für Kinder.
- Ausgaben für Mobilität: Fahrzeugversicherung, Kfz-Steuer, Reparaturen, ÖPNV.
- Ggf. Beiträge zur privaten Altersvorsorge (dies ist sekundär, aber relevant für deine langfristige Sicherheit).
- Sonstige laufende persönliche Ausgaben: Abonnements, Vereinsbeiträge etc.
Die Bedeutung von Rücklagen für verschiedene Szenarien
Eine gut gefüllte Rücklage kann dich in zahlreichen unerwarteten Situationen retten und dir erlauben, auch in Krisenzeiten strategisch zu handeln.
Unerwartete Krankheitsausfälle und Ausfallzeiten
Als Selbstständiger bist du nicht automatisch über das Krankengeld abgesichert, wie es Angestellte sind. Eine längere Krankheit kann schnell existenzbedrohend werden, wenn deine Einnahmen wegbrechen. Deine Rücklage deckt deine laufenden Kosten, während du wieder gesund wirst und dein Geschäft wieder aufnehmen kannst. Denke auch an die möglichen Kosten für eine notwendige Vertretung oder die Weiterführung von Projekten während deiner Abwesenheit.
Auftragsflaute und Wirtschaftliche Rezessionen
Marktschwankungen, saisonale Effekte oder gar eine allgemeine wirtschaftliche Rezession können zu einem plötzlichen Rückgang der Nachfrage führen. In solchen Phasen ist es entscheidend, über genügend liquide Mittel zu verfügen, um die kritischen betrieblichen Ausgaben zu decken, bis sich der Markt wieder erholt oder du neue Kunden gewonnen hast. Dies verhindert, dass du aus purer Liquiditätsknappheit dein Geschäft aufgeben musst.
Rechtsstreitigkeiten und unerwartete Rechtskosten
Unvorhergesehene rechtliche Auseinandersetzungen, sei es mit Kunden, Lieferanten oder im Arbeitsrecht, können erhebliche Kosten verursachen. Anwaltsgebühren, Gerichtskosten und eventuelle Schadensersatzzahlungen können schnell ein Loch in deine Finanzen reißen. Eine finanzielle Rücklage bietet hier einen wichtigen Puffer.
Investitionen und Geschäftsentwicklung
Eine starke Rücklage ermöglicht es dir auch, Chancen zu nutzen. Möchtest du in neue Technologien investieren, dein Angebot erweitern, eine Marketingkampagne starten oder dein Team vergrößern? Mit ausreichend Rücklagen musst du nicht zwingend auf teure Kredite zurückgreifen, sondern kannst aus einer Position der Stärke agieren und dein Geschäft strategisch weiterentwickeln.
Vorbereitung auf altersbedingte oder gesundheitliche Einschränkungen
Auch wenn dies langfristig erscheint, ist eine Rücklage ein Baustein für deine gesamte finanzielle Absicherung. Sie kann dir helfen, dich auf deinen Ruhestand vorzubereiten oder auch bei unvorhergesehenen gesundheitlichen Einschränkungen im fortgeschrittenen Alter eine finanzielle Sicherheit zu bieten, die über die gesetzlichen Renten hinausgeht.
| Kategorie | Beispiele für Ausgaben | Relevanz für Rücklagen | Monatlicher Aufwand (Beispiel) | Empfohlener Puffer (3-6 Monate) |
|---|---|---|---|---|
| Betriebliche Fixkosten | Miete, Versicherungen, Software-Abos | Höchste Priorität – fallen immer an | 1.500 € | 4.500 € – 9.000 € |
| Betriebliche variable Kosten (durchschnittlich) | Material, Marketing, Fahrtkosten | Wichtig zur Sicherung der Geschäftstätigkeit | 1.000 € | 3.000 € – 6.000 € |
| Private Lebenshaltungskosten | Miete, Lebensmittel, Versicherungen | Grundlegende Existenzsicherung | 2.000 € | 6.000 € – 12.000 € |
| Potenzielle Sonderausgaben (optional, aber ratsam) | Unerwartete Reparaturen, Weiterbildung, Rechtsberatung | Schutz vor finanziellen Schocks | 100 € – 500 € (durchschnittlich) | 300 € – 3.000 € |
Wie du deine Rücklage aufbaust und schützt
Der Aufbau einer finanziellen Rücklage erfordert Disziplin und eine klare Strategie. Hier sind einige bewährte Methoden, um dein finanzielles Polster effektiv aufzubauen und es zu sichern.
Priorisiere den Aufbau deiner Rücklage
Behandle den Aufbau deiner Rücklage wie eine fixe betriebliche Ausgabe. Plane regelmäßige Einzahlungen auf ein separates Sparkonto fest in deinem monatlichen Budget ein. Selbst kleine, aber regelmäßige Beiträge summieren sich über die Zeit zu einem soliden Betrag.
Richte ein separates Sparkonto ein
Das Wichtigste ist, deine Rücklage von deinen laufenden Geschäftskonten und deinem privaten Girokonto zu trennen. Dies verhindert, dass du versehentlich an das Geld gehst, und gibt dir einen klaren Überblick über deinen Fortschritt. Ein separates Tagesgeldkonto bietet hierfür gute Möglichkeiten, da du flexibel auf das Geld zugreifen kannst, es aber dennoch getrennt von den täglichen Transaktionen liegt.
Nutze unerwartete Einnahmen
Konntest du eine Rechnung schneller als erwartet abrechnen? Hast du eine Bonuszahlung erhalten? Oder eine Rückerstattung bekommen? Nutze solche unerwarteten zusätzlichen Geldeingänge, um deine Rücklage schneller aufzustocken. Lege einen festen Prozentsatz dieser Mittel direkt auf dein Sparkonto.
Reduziere Ausgaben, wo immer möglich
Überprüfe regelmäßig deine betrieblichen und privaten Ausgaben. Gibt es Bereiche, in denen du Kosten senken kannst, ohne deine Lebensqualität oder die Effizienz deines Geschäfts zu beeinträchtigen? Jede eingesparte Euro kann direkt in deine Rücklage fließen.
Automatisierte Sparpläne
Richte Daueraufträge von deinem Girokonto auf dein Sparkonto ein. So wird jeden Monat automatisch ein vorher festgelegter Betrag zu einem bestimmten Datum transferiert. Das nimmt dir die Disziplin ab und stellt sicher, dass du regelmäßig sparst.
Schutz und Verwaltung deiner Rücklage
Sobald deine Rücklage aufgebaut ist, ist es wichtig, sie zu schützen und sicher zu verwalten.
Wähle das richtige Anlageinstrument
Für eine Rücklage, auf die du bei Bedarf schnell zugreifen können musst, sind hochliquide und sichere Anlageformen am besten geeignet. Tagesgeldkonten sind hier eine gute Wahl. Sie bieten Zinsen und sind jederzeit verfügbar. Vermeide riskante Anlagen wie Aktien oder spekulative Fonds für deine Notfallrücklage, da diese im falschen Moment an Wert verlieren könnten.
Lege die Entnahmeregeln fest
Definiere klar, unter welchen Umständen du auf deine Rücklage zugreifen darfst. Das sind in erster Linie unvorhergesehene betriebliche Notfälle oder deine private Existenzsicherung bei wegbrechenden Einkünften. Vermeide es, die Rücklage für Konsumwünsche oder ungeplante Investitionen zu verwenden, die nicht absolut notwendig sind.
Regelmäßige Überprüfung und Anpassung
Deine Rücklage ist kein statisches Gebilde. Überprüfe sie mindestens einmal im Jahr. Sind deine Einnahmen gestiegen? Haben sich deine Ausgaben verändert? Musst du deine Rücklage aufgrund von Inflation oder gestiegenen Lebenshaltungskosten anpassen?
Wann ist es ratsam, die Rücklage aufzustocken?
Es gibt bestimmte Lebens- und Geschäftssituationen, die eine sofortige Erhöhung deiner Rücklage ratsam machen:
- Schwankende Auftragslage: Wenn du merkst, dass deine Einnahmen in den kommenden Monaten voraussichtlich deutlich geringer ausfallen werden.
- Größere Anschaffungen oder Investitionen im Anmarsch: Wenn du planst, neue Maschinen zu kaufen oder ein größeres Projekt zu starten.
- Persönliche Lebensveränderungen: Familiengründung, Kauf einer Immobilie, Scheidung oder andere Ereignisse, die deine Ausgaben maßgeblich beeinflussen.
- Zunehmendes Alter oder gesundheitliche Bedenken: Um eine zusätzliche Sicherheit für die Zukunft zu schaffen.
Das sind die neuesten Ratgeber Finanzen Produkte mit der besten Bewertung


FAQ – Häufig gestellte Fragen zu Finanzielle Rücklagen für Selbstständige: Welche Ausgaben solltest du einplanen?
Wie oft sollte ich meine Rücklage überprüfen?
Es ist ratsam, deine finanzielle Rücklage mindestens einmal jährlich zu überprüfen. Idealerweise erfolgt dies im Rahmen deiner jährlichen Geschäftsplanung oder zum Jahresende. So kannst du sicherstellen, dass sie immer noch deinem aktuellen Bedarf und deinen Lebensumständen entspricht. Berücksichtige dabei sowohl gestiegene Kosten als auch eventuelle Änderungen deiner Einnahmensituation.
Was ist, wenn ich noch am Anfang meiner Selbstständigkeit stehe und wenig Geld habe?
Auch als Existenzgründer ist eine Rücklage wichtig, aber oft nicht sofort im vollen Umfang realisierbar. Beginne mit einem kleinen, aber realistischen Ziel, zum Beispiel 1.000 Euro. Jeder Euro, den du zur Seite legst, ist ein wichtiger Schritt. Priorisiere den Aufbau eines kleinen Polsters, das dir die ersten kritischen Monate sichert, und baue es dann schrittweise weiter aus, sobald dein Geschäft stabiler läuft. Nutze jede freie Einnahme, um diese erste Hürde zu überwinden.
Reicht es, wenn ich nur meine betrieblichen Fixkosten abdecke?
Nein, das reicht in der Regel nicht aus. Deine Rücklage muss sowohl deine betrieblichen Notwendigkeiten als auch deine privaten Lebenshaltungskosten abdecken. Ein Selbstständiger kann nicht einfach aufhören zu leben, nur weil das Geschäft stagniert. Der Ausfall der persönlichen Lebenshaltungskosten führt schnell zu psychischem Druck und kann deine Entscheidungsfähigkeit beeinträchtigen.
Sollte ich für die Rücklage eine eigene Kapitalgesellschaft gründen?
Eine eigene Kapitalgesellschaft (wie eine GmbH) zu gründen, hat steuerliche und rechtliche Implikationen, die deine Rücklagenbildung beeinflussen können. Ob dies sinnvoll ist, hängt stark von deiner individuellen Geschäftssituation, deinen Einkünften und deiner Risikobereitschaft ab. In vielen Fällen ist es zunächst ausreichend, die Rücklage auf einem persönlichen oder einem geschäftlichen separaten Sparkonto zu führen, bis die Struktur komplexer wird.
Wie unterscheidet sich eine Rücklage von einer Notfallkasse?
Im Grunde sind die Begriffe „finanzielle Rücklage“ und „Notfallkasse“ für Selbstständige sehr ähnlich und werden oft synonym verwendet. Beide zielen darauf ab, einen Geldbetrag für unerwartete Ausgaben oder Einkommensausfälle bereitzuhalten. Der Begriff „Rücklage“ kann sich etwas breiter auf finanzielle Polster für verschiedene Zwecke beziehen (z.B. auch für zukünftige Investitionen), während „Notfallkasse“ den Fokus stärker auf die Bewältigung akuter Krisen legt. Für dich als Selbstständigen ist die Zielsetzung jedoch dieselbe: finanzielle Sicherheit.
Was passiert, wenn ich meine Rücklage aufgebraucht habe?
Wenn du gezwungen bist, auf deine Rücklage zuzugreifen, ist das ein Zeichen dafür, dass deine Finanzplanung auf die Probe gestellt wurde. Sobald sich deine Situation verbessert, solltest du umgehend damit beginnen, deine Rücklage wieder aufzubauen. Priorisiere dies in deinem Budget. Gegebenenfalls ist es ratsam, deine Ausgaben nochmals kritisch zu prüfen oder nach Wegen zu suchen, deine Einnahmen zu steigern.
Sollte ich mein gesamtes Geld auf einem Konto lassen oder es auf verschiedene Konten verteilen?
Es ist ratsam, deine Rücklage auf einem separaten Tagesgeldkonto zu führen. Dies bietet dir Flexibilität und die Möglichkeit, Zinsen zu erwirtschaften, während das Geld jederzeit verfügbar ist. Deine laufenden Geschäftsfinanzen gehören auf dein Geschäftskonto. Vermeide es, deine Rücklage mit dem Geld für den täglichen Geschäftsbetrieb zu vermischen, um den Überblick zu behalten und impulsives Ausgeben zu vermeiden.