Um den wahren Beitrag einzelner Produkte zum Unternehmenserfolg zu verstehen, ist die Berechnung des Deckungsbeitrags unerlässlich. Sie verrät dir, welche Erzeugnisse deine Fixkosten decken und somit wirklich profitabel sind.
Das sind die beliebtesten Deckungsbeitrag kalkulieren Produkte
| Rank | Vorschau | Produkt | Preis | Kaufen |
|---|---|---|---|---|
| 1 |

|
Urlaub auf dem Lande: Betriebszweig planen und kalkulieren ... | 23,00 € | zum Angebot » |
| 2 |

|
Der profitable Friseursalon: Preiskalkulation, Kostenstruktur und Deckungsbeitrag (Friseursalon Unternehmer-Serie, ... | 16,99 € | zum Angebot » |
Was ist der Deckungsbeitrag?
Der Deckungsbeitrag ist eine zentrale Kennzahl im Controlling und in der Betriebswirtschaftslehre. Er gibt an, wie viel ein Produkt, eine Dienstleistung oder eine Geschäftseinheit nach Abzug aller variablen Kosten zum Deckung der fixen Kosten und zur Erzielung von Gewinn beiträgt. Er wird berechnet, indem von den erzielten Umsatzerlösen die zugehörigen variablen Kosten abgezogen werden.
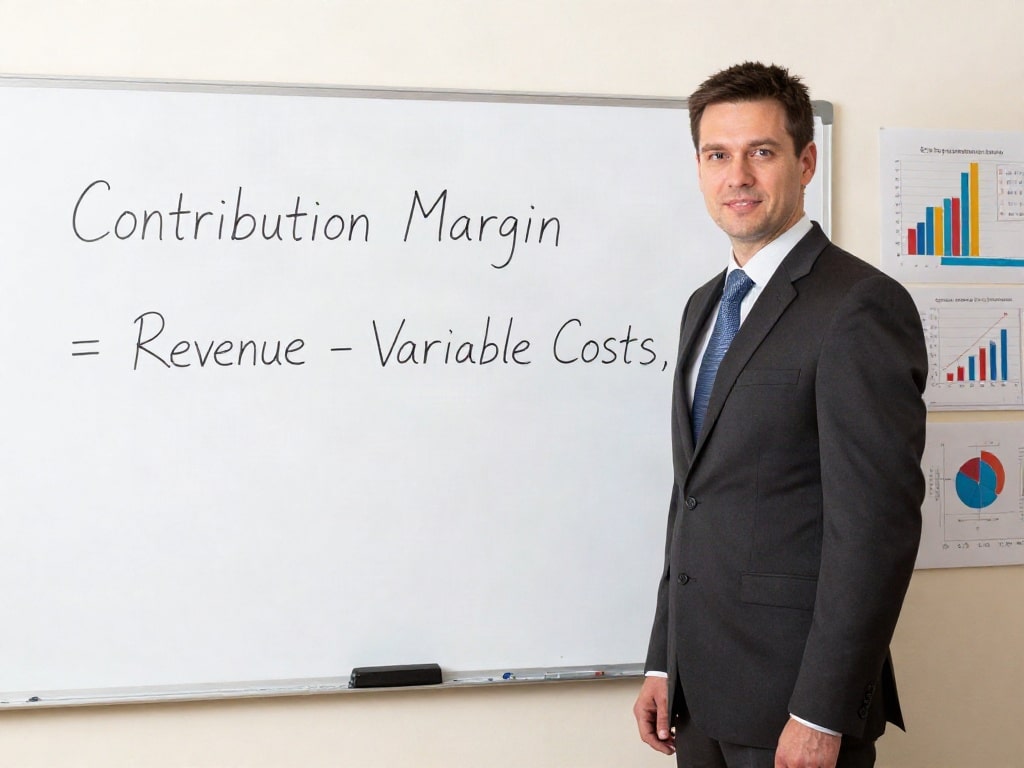
Die Formel für den Deckungsbeitrag
Die grundlegende Formel zur Berechnung des Deckungsbeitrags lautet:
Deckungsbeitrag = Umsatz – Variable Kosten
Diese Formel kann auf verschiedene Ebenen angewendet werden:
- Einzelprodukt-Deckungsbeitrag: Zeigt, wie viel ein einzelnes Produkt zur Deckung der Gesamtkosten beiträgt.
- Sortiments-Deckungsbeitrag: Fasst die Beiträge aller Produkte eines Sortiments zusammen.
- Gesamt-Deckungsbeitrag: Zeigt den Beitrag aller Produkte des Unternehmens zur Deckung der gesamten Fixkosten.
Variable Kosten vs. Fixe Kosten: Der Schlüssel zur richtigen Berechnung
Die korrekte Abgrenzung zwischen variablen und fixen Kosten ist entscheidend für die Aussagekraft des Deckungsbeitrags. Nur so kannst du erkennen, wie sich die Kostenstruktur deines Unternehmens verhält und welche Kosten direkt von der Produktionsmenge oder dem Absatz abhängen.
Variable Kosten (kv)
Variable Kosten sind Kosten, die sich direkt proportional zur Produktionsmenge oder zum Absatzvolumen verändern. Wenn du mehr produzierst oder verkaufst, steigen diese Kosten, und umgekehrt sinken sie bei geringerer Aktivität. Typische Beispiele für variable Kosten sind:
- Materialkosten (Rohstoffe, Zulieferteile)
- Fertigungslöhne (direkt der Produktion zugeordnet)
- Verpackungsmaterial
- Variable Anteile an Vertriebsprovisionen
- Energiekosten für die Produktion (direkt an Maschinen gebunden)
Fixe Kosten (kf)
Fixe Kosten fallen unabhängig von der Produktionsmenge oder dem Absatzvolumen an. Sie müssen getragen werden, auch wenn du keine oder nur geringe Umsätze erzielst. Diese Kosten sind oft langfristiger Natur und lassen sich kurzfristig nur schwer anpassen. Beispiele für fixe Kosten sind:
- Mieten für Produktionsstätten oder Büroräume
- Personalkosten für Verwaltung und Management
- Abschreibungen auf Maschinen und Anlagen
- Versicherungsprämien
- Zinsen für Kredite
- Marketing- und Werbekosten (oft als fix betrachtet, wenn sie unabhängig vom aktuellen Absatz geplant sind)
Die Bedeutung der Abgrenzung
Die richtige Einordnung ist essenziell. Würdest du beispielsweise Abschreibungen als variable Kosten einstufen, würdest du den Deckungsbeitrag zu niedrig berechnen und die tatsächliche Profitabilität eines Produkts falsch einschätzen. Die Kostenrechnung und das Controlling liefern hier die notwendige Struktur.
Berechnung des Deckungsbeitrags: Schritt für Schritt
Die Berechnung des Deckungsbeitrags für ein einzelnes Produkt ist ein geradliniger Prozess, der dir wertvolle Einblicke in dessen Wirtschaftlichkeit liefert.
Schritt 1: Ermittlung des Umsatzes pro Produkteinheit
Dies ist der Verkaufspreis, zu dem du das Produkt an den Kunden verkaufst.
Schritt 2: Ermittlung der variablen Kosten pro Produkteinheit
Sammle alle variablen Kosten, die direkt mit der Herstellung und dem Verkauf einer einzelnen Einheit dieses Produkts verbunden sind. Dazu gehören:
- Direkte Materialkosten
- Direkte Fertigungslöhne
- Variable Verpackungskosten
- Variable Vertriebskosten (z.B. Provisionen pro Stück)
Schritt 3: Abzug der variablen Kosten vom Umsatz
Ziehe die Summe der variablen Kosten pro Produkteinheit vom Umsatz pro Produkteinheit ab. Das Ergebnis ist der Deckungsbeitrag pro Produkteinheit.
Beispiel:
Angenommen, du verkaufst ein Produkt für 100 €. Die variablen Kosten pro Stück betragen 40 € (25 € Material + 10 € Lohn + 5 € Verpackung/Vertrieb). Dann ist der Deckungsbeitrag pro Stück:
100 € (Umsatz) – 40 € (Variable Kosten) = 60 € (Deckungsbeitrag)
Wichtige Kennzahlen basierend auf dem Deckungsbeitrag
Der Deckungsbeitrag ist nicht nur eine isolierte Zahl, sondern die Basis für weitere aussagekräftige Kennzahlen, die dir helfen, fundierte Entscheidungen zu treffen.
Deckungsbeitragsmarge (in Prozent)
Die Deckungsbeitragsmarge gibt den Anteil des Umsatzes an, der nach Abzug der variablen Kosten zur Deckung der Fixkosten und zur Gewinnbildung übrig bleibt. Sie ist besonders nützlich, um die Profitabilität verschiedener Produkte unabhängig von ihrem Preis zu vergleichen.
Formel: Deckungsbeitragsmarge (%) = (Deckungsbeitrag / Umsatz) * 100
Im obigen Beispiel:
(60 € / 100 €) * 100 = 60%
Das bedeutet, dass 60% des Umsatzes dieses Produkts zur Deckung der Fixkosten und zur Gewinnbildung beitragen.
Deckungsbeitrag pro Stunde/Kapazität
In Unternehmen mit Engpässen bei der Produktionskapazität (z.B. Maschinenstunden, Arbeitsstunden) ist es sinnvoll, den Deckungsbeitrag pro Einheit der knappen Ressource zu berechnen. Dies hilft dir zu entscheiden, welche Produkte du priorisieren solltest, um die Kapazität optimal auszulasten und den Gesamtgewinn zu maximieren.
Formel: Deckungsbeitrag pro Stunde = Deckungsbeitrag pro Stück / Benötigte Stunden pro Stück
Wenn das Produkt beispielsweise 2 Stunden Maschinenzeit benötigt:
60 € / 2 Stunden = 30 € pro Maschinenstunde
Break-Even-Point (Gewinnschwelle)
Der Break-Even-Point gibt die Absatzmenge (in Stück oder Euro) an, bei der die Erlöse genau die Gesamtkosten (fixe und variable) decken. Ab diesem Punkt erwirtschaftet das Unternehmen Gewinn.
Formel: Break-Even-Point (Stück) = Fixe Kosten / Deckungsbeitrag pro Stück
Formel: Break-Even-Point (Euro) = Fixe Kosten / Deckungsbeitragsmarge (%)
Anwendung des Deckungsbeitrags in der Praxis
Die Berechnung des Deckungsbeitrags ist nicht nur eine theoretische Übung, sondern ein mächtiges Werkzeug für operative und strategische Entscheidungen.
Produktsortimentsgestaltung
Analysiere den Deckungsbeitrag jedes Produkts, um zu entscheiden, welche Produkte du weiterhin anbieten, welche du verbessern, welche du neu einführen oder welche du eventuell aus dem Sortiment nehmen solltest. Produkte mit einem hohen positiven Deckungsbeitrag sind profitabel, während solche mit einem negativen Beitrag dein Gesamtergebnis schmälern.
Preisgestaltung
Der Deckungsbeitrag gibt dir eine Vorstellung davon, wie viel Spielraum du bei der Preisgestaltung hast. Du weißt, welche Mindestpreise du erzielen musst, um deine variablen Kosten zu decken. Gleichzeitig kannst du sehen, wie sich Preisanpassungen auf den Deckungsbeitrag und somit auf den Gesamtgewinn auswirken.
Marketing- und Verkaufsentscheidungen
Fokussiere Marketing- und Vertriebsaktivitäten auf Produkte mit einem hohen Deckungsbeitrag. Du kannst auch Promotions und Rabatte strategisch einsetzen, indem du den Einfluss auf den Deckungsbeitrag pro Einheit und die damit verbundenen Absatzsteigerungen kalkulierst.
Kostenkontrolle
Eine detaillierte Analyse der variablen Kosten pro Produkt kann helfen, Ineffizienzen in der Produktion oder im Einkauf aufzudecken und gezielte Maßnahmen zur Kostensenkung einzuleiten.
Make-or-Buy-Entscheidungen
Bei der Entscheidung, ob eine Komponente selbst hergestellt oder extern zugekauft werden soll, ist der Deckungsbeitrag eine wichtige Vergleichsgröße. Du vergleichst die variablen Kosten der Eigenfertigung mit dem Einkaufspreis und berücksichtigst den entgangenen Deckungsbeitrag, falls die Ressourcen anderweitig profitabler eingesetzt werden könnten.
Strategische Bedeutung des Deckungsbeitrags für dein Unternehmen
Der Deckungsbeitrag ist weit mehr als nur eine operative Kennzahl. Er ist ein strategisches Werkzeug, das dir hilft, die langfristige Gesundheit und Wettbewerbsfähigkeit deines Unternehmens zu sichern.
Rentabilitätsanalyse
Durch die regelmäßige Überprüfung des Deckungsbeitrags für jedes einzelne Produkt und das gesamte Sortiment erhältst du ein klares Bild der Rentabilität. Du erkennst, welche Produkte die Stützen deines Geschäfts sind und welche möglicherweise eine strategische Überarbeitung benötigen.
Budgetierung und Planung
Die Deckungsbeitragsrechnung bildet eine solide Grundlage für die Erstellung von Budgets und Verkaufsplänen. Sie ermöglicht realistische Umsatzziele und hilft bei der Planung von Ressourcenallokationen.
Kennzahlenübersicht: Deckungsbeitrag im Vergleich
| Kategorie | Beschreibung | Zweck | Anwendung | Abhängigkeit |
|---|---|---|---|---|
| Einzelprodukt-Deckungsbeitrag | Umsatz minus variable Kosten pro Einheit eines spezifischen Produkts. | Beurteilung der direkten Profitabilität eines einzelnen Artikels. | Produktauswahl, Preisgestaltung, Fokussierung von Marketing. | Produktspezifische Kosten und Verkaufspreise. |
| Deckungsbeitragsmarge (%) | Verhältnis des Deckungsbeitrags zum Umsatz, ausgedrückt in Prozent. | Vergleich der relativen Profitabilität von Produkten, unabhängig von der Stückzahl. | Produktivitätsvergleich, strategische Sortimentsplanung. | Deckungsbeitrag pro Stück und Umsatz pro Stück. |
| Deckungsbeitrag pro Engpassfaktor | Deckungsbeitrag pro Einheit der knappsten Ressource (z.B. Maschinenstunde). | Optimierung der Auslastung knapper Kapazitäten. | Produktionsplanung, Auftragsreihenfolge. | Deckungsbeitrag pro Stück und Kapazitätsbedarf pro Stück. |
| Gesamt-Deckungsbeitrag | Summe der Deckungsbeiträge aller Produkte des Unternehmens. | Bestimmung des Beitrags zum Deckung der gesamten Fixkosten und zur Gewinnerzielung. | Gesamtunternehmerische Rentabilität, Erfolgsbeurteilung. | Deckungsbeiträge aller Einzelprodukte. |
Herausforderungen und Fallstricke bei der Deckungsbeitragsrechnung
Obwohl die Deckungsbeitragsrechnung ein mächtiges Werkzeug ist, birgt sie auch potenzielle Fallstricke, die du kennen solltest, um ihre Ergebnisse korrekt zu interpretieren.
Fehlerhafte Kostenzuordnung
Die häufigste Herausforderung ist die falsche Zuordnung von Kosten zu variablen oder fixen Kosten. Wenn beispielsweise Gemeinkosten, die eigentlich fix sind, als variabel behandelt werden, wird der Deckungsbeitrag zu niedrig ausgewiesen. Umgekehrt führt die Klassifizierung variabler Kosten als fix zu einer Unterschätzung des Deckungsbeitrags.
Zeitliche Schwankungen der Kosten
Variable Kosten können sich im Laufe der Zeit ändern, beispielsweise durch schwankende Rohstoffpreise oder Änderungen in der Effizienz der Produktion. Eine regelmäßige Überprüfung und Anpassung der variablen Kostensätze ist daher notwendig.
Ungenügende Datenbasis
Eine präzise Berechnung erfordert genaue Daten zu Umsätzen und Kosten. Mangelnde Transparenz in der Buchhaltung oder ungenaue Erfassung von Einzelkosten können die Aussagekraft der Ergebnisse beeinträchtigen.
Fixkosten werden ignoriert
Der Deckungsbeitrag allein deckt keine fixen Kosten. Ein Produkt mit einem hohen positiven Deckungsbeitrag ist nicht zwangsläufig profitabel, wenn der Gesamt-Deckungsbeitrag aller Produkte nicht ausreicht, um die gesamten Fixkosten des Unternehmens zu decken. Der Deckungsbeitrag ist ein Zwischenergebnis auf dem Weg zum Gewinn.
Das sind die neuesten Deckungsbeitrag kalkulieren Produkte mit der besten Bewertung


FAQ – Häufig gestellte Fragen zu Deckungsbeitrag berechnen: So beurteilst du den Beitrag einzelner Produkte zum Ergebnis
Was ist der Unterschied zwischen Brutto- und Nettogewinn?
Der Bruttogewinn wird berechnet, indem nur die direkten Herstellungskosten (variable und oft auch direkte fixe Fertigungskosten) vom Umsatz abgezogen werden. Der Deckungsbeitrag hingegen zieht nur die variablen Kosten ab und ist somit eine direktere Kennzahl für die Beitragsleistung zum Abdecken der fixen Gesamtkosten. Der Nettogewinn ist das Endergebnis nach Abzug aller Kosten, einschließlich fixer und nicht-operativer Aufwendungen.
Wie oft sollte ich den Deckungsbeitrag meiner Produkte überprüfen?
Eine regelmäßige Überprüfung ist entscheidend. Mindestens einmal jährlich oder bei signifikanten Änderungen der Kostenstruktur, der Marktpreise oder der Produktionsprozesse solltest du die Berechnungen aktualisieren. Bei stark volatilen Märkten kann sogar eine quartalsweise Überprüfung sinnvoll sein.
Kann der Deckungsbeitrag eines Produkts negativ sein?
Ja, der Deckungsbeitrag eines Produkts kann negativ sein. Dies bedeutet, dass die variablen Kosten für die Herstellung und den Verkauf dieses Produkts höher sind als sein Verkaufspreis. Solche Produkte verschlechtern direkt den Gesamtgewinn des Unternehmens und sollten kritisch hinterfragt werden.
Welche Rolle spielen Skonti und Boni bei der Deckungsbeitragsberechnung?
Skonti, die du beim Einkauf erhältst, reduzieren deine variablen Kosten. Boni, die du vom Lieferanten erhältst, können ebenfalls zur Senkung der variablen Materialkosten beitragen. Rabatte, die du deinen Kunden gewährst, reduzieren den erzielten Umsatz pro Einheit. Alle diese Faktoren müssen in der Berechnung der variablen Kosten bzw. des Umsatzes berücksichtigt werden, um eine genaue Deckungsbeitragsermittlung zu gewährleisten.
Wie hilft mir der Deckungsbeitrag bei der strategischen Entscheidungsfindung?
Der Deckungsbeitrag liefert dir die Datenbasis, um zu entscheiden, welche Produkte du im Sortiment behalten oder ausbauen solltest, welche Preisstrategien du verfolgst und wie du deine knappen Ressourcen (z.B. Produktionskapazität) am profitabelsten einsetzt. Er ist ein Schlüsselindikator für die operative und strategische Leistungsfähigkeit einzelner Produkte und des gesamten Unternehmens.
Was ist die Deckungsbeitragsrechnung (DBR)?
Die Deckungsbeitragsrechnung ist ein modernes Kalkulationsverfahren, das im Gegensatz zur klassischen Divisionskalkulation oder Zuschlagskalkulation die Kosten in variable und fixe Bestandteile aufteilt. Sie dient der Ermittlung des Deckungsbeitrags und ermöglicht eine flexible und aussagekräftige Kosten- und Erlösrechnung.
Ist der Deckungsbeitrag nur für produzierende Unternehmen relevant?
Nein, die Deckungsbeitragsrechnung ist auch für Dienstleistungsunternehmen und Handelsunternehmen äußerst relevant. Bei Dienstleistungen können variable Kosten beispielsweise direkte Personalkosten für die Erbringung der Dienstleistung oder direkt verursachte Materialkosten sein. Im Handel sind die Einstandspreise der Waren die Hauptvariablen Kosten.